


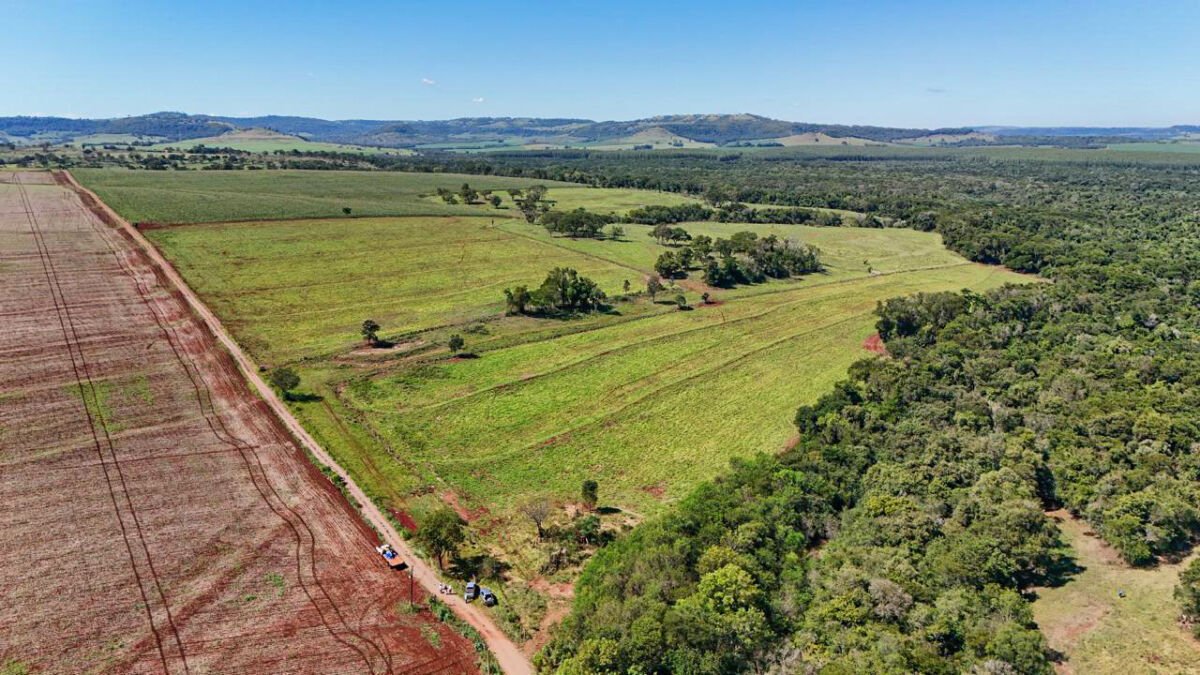
Brasília (DF) – O prazo final para a entrega da Declaração do Imposto sobre a Propriedade Territorial Rural (DITR) referente ao exercício de 2026 encerra-se nesta quarta-feira (30). O sistema de recepção dos dados pela Receita Federal está disponível desde o dia 10 de agosto, abrangendo pessoas físicas e jurídicas que detenham a titularidade ou o direito de uso de imóveis no campo, ressalvadas as situações específicas de isenção ou imunidade legal.
Modalidades de envio
Para proprietários de terras com extensão superior a 100 hectares e para todas as empresas, o envio é obrigatório por meio da plataforma web Minhas Declarações do ITR. Essa ferramenta dispensa a instalação de softwares específicos, permitindo que o processo seja concluído integralmente pelo navegador do computador ou dispositivo móvel. O sistema online também possibilita a regularização de declarações de anos anteriores.
Pessoas físicas que possuem propriedades com área igual ou inferior a 100 hectares possuem mais flexibilidade. Embora o serviço online esteja liberado para esse público, também é permitido utilizar o Programa Gerador da Declaração. Neste caso, o software precisa ser baixado e instalado no computador, sendo a transmissão dos dados realizada pelo próprio programa ou via sistema Receitanet.
Pagamento e penalidades
A Receita Federal estabelece que o imposto pode ser quitado em até quatro parcelas, desde que cada uma respeite o valor mínimo de R$ 50. Para débitos inferiores a R$ 100, a legislação exige o pagamento em cota única. O vencimento da primeira parcela ou da cota única também coincide com o prazo final desta quarta-feira. As opções de pagamento incluem Pix, transferência bancária e o Documento de Arrecadação (Darf), realizados em bancos autorizados.
O contribuinte que perder o prazo de entrega será penalizado com multa. A cobrança é de 1% ao mês sobre o valor do imposto devido, contada a partir do fim da data limite até a efetiva entrega do documento. Por isso, a orientação é que o envio ocorra dentro do período regular para evitar acréscimos desnecessários ao custo tributário da propriedade rural.


